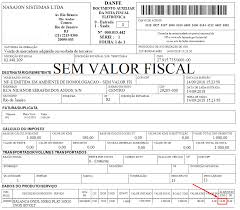
A nota fiscal complementar é o documento emitido para corrigir valores ou tributos de uma nota fiscal já registrada, sem anular o documento original. Ela serve para ajustar cobranças, base de cálculo ou impostos quando há divergência detectada após a emissão da nota inicial. Entender quando e como usar esse recurso é essencial para equipes de compras, manutenção e financeira que lidam com suprimentos industriais.
A nota fiscal complementar corrige diferenças de valores ou tributos em uma nota fiscal previamente emitida. Use-a quando for necessário ajustar:
Não se trata de cancelar a nota original; é um documento adicional que complementa ou retifica os valores já registrados.
Emita a nota fiscal complementar sempre que houver divergência material na cobrança que afete o valor total ou a tributação da operação. Exemplos práticos:
A decisão de emitir deve observar regras fiscais vigentes e o procedimento interno de conferência fiscal da empresa.
Para emitir corretamente é recomendável ter em mãos:
Organizar essa documentação facilita o registro e reduz riscos de erros fiscais.
Seguir este fluxo reduz retrabalho e facilita auditorias internas e externas.
A nota fiscal complementar impacta lançamentos contábeis e apuração de impostos. É necessário:
Procedimentos contábeis variam conforme regime tributário; consulte a rotina contábil interna para classificação correta.
A emissão da nota fiscal complementar deve observar prazos fiscais aplicáveis no regime tributário da empresa. O documento pode:
Mantenha comunicação entre áreas fiscal, contábil e comercial para garantir registros consistentes.
No fornecimento de suprimentos industriais, a nota fiscal complementar é comum em situações como:
Equipes de compras, manutenção e engenharia devem alinhar procedimentos para identificar rapidamente quando um complemento é necessário.
Ao emitir nota fiscal complementar eletrônica, atenção para:
Erros nesses campos podem impedir a autorização da nota ou gerar inconsistências fiscais.
Na prática existem alternativas ao complemento, como cancelamento da nota original (quando permitido) ou emissão de nota de ajuste. Critérios para decidir:
Escolha baseada no tipo de erro, prazo legal e impacto fiscal.
A Ludan atua no fornecimento de suprimentos industriais com foco em portfólio técnico e agilidade comercial. Para compras de materiais que exigem acompanhamento fiscal rigoroso, contar com um fornecedor que compreende a necessidade de documentos fiscais corretos facilita processos de recebimento e controle.
Entre em contato com a Ludan para cotar suprimentos industriais para sua operação. A equipe comercial pode orientar sobre requisitos de documentação e procedimentos de faturamento aplicáveis aos produtos fornecidos.
A nota complementar ajusta valores ou tributos; a nota de estorno ou cancelamento anula a operação nos prazos permitidos pela legislação.
Não; ela é emitida com número próprio e deve referenciar claramente a nota original.
Sim; o destinatário deve receber a nota complementar para conferência e controle fiscal.
Depende do ajuste. Se o complemento aumentar a base de cálculo, pode haver tributos adicionais; caso contrário, pode ajustar apenas valores sem impacto tributário.
Comprovantes comerciais, ordens de compra, registros de conferência e comunicações entre fornecedor e cliente servem para justificar o ajuste.
Sim, se houve cobrança excessiva inicialmente e houver documentação que comprove a redução necessária.
Prazos dependem da legislação fiscal e do regime tributário; é importante verificar rotinas fiscais internas e agir conforme os prazos aplicáveis.

Soluções Adaptáveis em Suprimentos Industriais.